الفرق بين التأمين الشامل وتأمين المسؤولية للسيارة المستأجرة
الفرق بين التأمين الشامل وتأمين المسؤولية الإلزامي من أكثر المسائل التي تثير الالتباس عند استئجار سيارة. فكلا المصطلحين يرد في عقد التأجير، وكلاهما يدل على أن السيارة مؤمَّنة، لكنهما يحميان أشخاصًا مختلفين من مخاطر مختلفة. ومعرفة هذا الفرق تساعدك على اختيار الحماية المناسبة، وعلى أن تعرف مسبقًا ما الذي سيحدث إذا تعرضت السيارة لضرر. في هذا الدليل نشرح بلغة بسيطة تأمين المسؤولية، والتأمين الشامل، ومفهوم مبلغ التحمل، والحمايات الإضافية، للسائقين الذين يستأجرون سيارة في طرابزون وإسطنبول.
ما الفرق بين التأمين الشامل وتأمين المسؤولية الإلزامي؟
باختصار، تأمين المسؤولية يحمي الآخرين، والتأمين الشامل يحمي السيارة نفسها. فتأمين المسؤولية، ويسمى في تركيا تأمين المرور، إلزامي بحكم القانون، ويدفع خسائر الطرف الآخر في حادث تكون أنت المتسبب فيه. أما التأمين الشامل، المعروف في تركيا باسم كاسكو، فهو اختياري ويدفع تكاليف الضرر الذي يصيب السيارة التي تقودها. وتتوفر في السيارات المستأجرة عادةً الحمايتان معًا، والفرق الحقيقي هو مقدار مسؤوليتك أنت عند وقوع الضرر. وتلخص المقارنة التالية أهم الفروق بينهما.
- تأمين المسؤولية إلزامي، أما التأمين الشامل فاختياري.
- تأمين المسؤولية يغطي خسائر الآخرين، والتأمين الشامل يغطي أضرار السيارة نفسها.
- مدفوعات تأمين المسؤولية محدودة بسقوف الوثيقة، ونطاق التأمين الشامل يختلف بحسب نوع الوثيقة.
- لا يجوز قانونًا قيادة سيارة بلا تأمين مسؤولية، بينما يجوز قيادة سيارة بلا تأمين شامل.
- في السيارة المستأجرة يحدد مبلغ التحمل والحمايات الإضافية في العقد حصتك من الضرر.
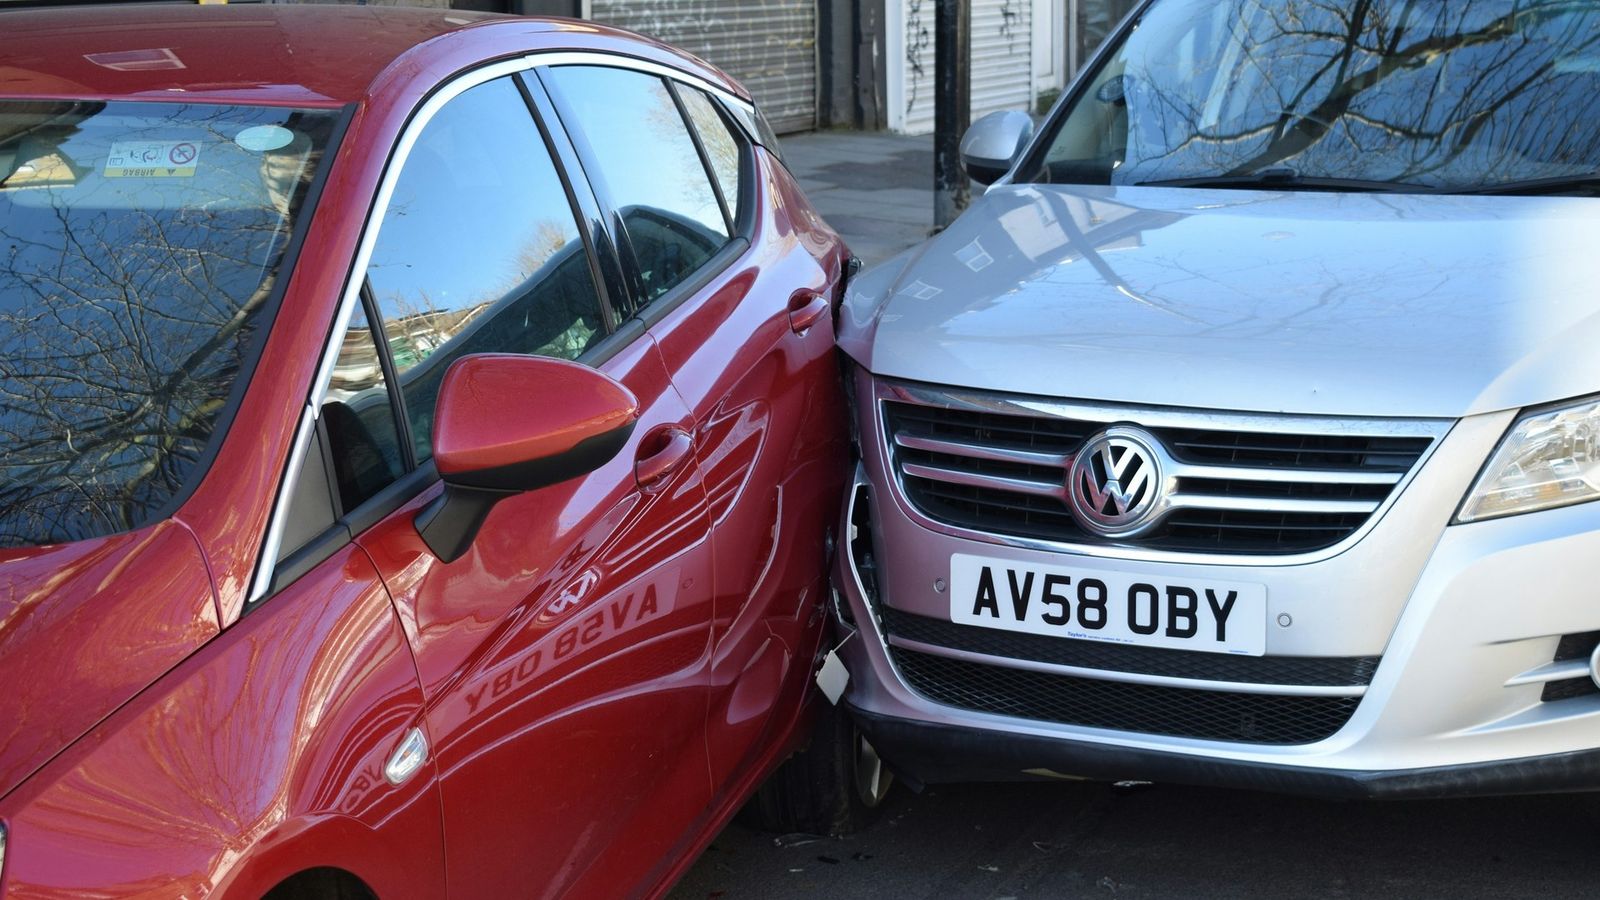
لنأخذ مثالًا بسيطًا. اصطدمت بالسيارة المستأجرة من الخلف بسيارة تسير أمامك داخل المدينة، وكنت أنت المتسبب في الحادث. في هذه الحالة تُدفع تكاليف إصلاح السيارة الأخرى من تأمين المسؤولية الإلزامي للسيارة المستأجرة. أما الضرر الذي أصاب مصد السيارة المستأجرة ومصباحها فلا يدخل في هذا التأمين، بل يُعالَج ضمن التأمين الشامل. والمبلغ الذي ستدفعه أنت يحدده مبلغ التحمل في العقد والحمايات الإضافية التي اخترتها.
ماذا يغطي تأمين المسؤولية الإلزامي؟
تأمين المسؤولية الإلزامي هو وثيقة يجب أن تمتلكها كل مركبة تسير على الطرق في تركيا. وهدفه الأساسي دفع الأضرار المادية والإصابات الجسدية التي تسببها المركبة لأطراف أخرى في الحادث، ضمن الحدود المكتوبة في الوثيقة. فإذا كنت المتسبب في حادث مثلًا، فإن تكاليف إصلاح السيارة الأخرى أو نفقات علاج شخص مصاب تدخل في نطاق هذا التأمين. وكل السيارات المستأجرة مشمولة به، لأنه شرط قانوني لا يمكن الاستغناء عنه.
ما الذي لا يغطيه تأمين المسؤولية؟
لا يدفع تأمين المسؤولية تكاليف الضرر الذي يصيب السيارة التي تقودها. فإذا تسببت في حادث وتضرر مصد السيارة المستأجرة أو مصباحها أو هيكلها، فلن تُدفع هذه التكلفة من هذه الوثيقة. وإذا تجاوزت الخسائر سقوف الوثيقة فقد يبقى الجزء الزائد خارج التغطية. وفي بعض الحالات، مثل القيادة تحت تأثير الكحول، يحق لشركة التأمين الرجوع على السائق ومطالبته بالمبلغ الذي دفعته للطرف الآخر. لذلك فإن تأمين المسؤولية وحده لا يعني حماية كاملة لك.
ماذا يغطي التأمين الشامل للسيارة؟
التأمين الشامل حماية اختيارية للسيارة نفسها. وتشمل الوثائق المعتادة مخاطر مثل الاصطدام والانقلاب والحريق والسرقة. وبحسب نطاق الوثيقة قد تُغطى أيضًا الكوارث الطبيعية مثل الفيضانات والبرد والزلازل، وكسر الزجاج، والأضرار التي تحدث أثناء وقوف السيارة. وفي السيارة المستأجرة تعود وثيقة التأمين الشامل إلى مالك السيارة، أي شركة التأجير. لذلك فإن ما يعنيه هذا التأمين بالنسبة لك يحدده عقد التأجير، لا الوثيقة نفسها.
متى قد لا يُطبَّق التأمين الشامل؟
لا يدفع التأمين الشامل كل خسارة دون شروط. فالاستثناءات المكتوبة في الوثيقة وفي عقد التأجير هي التي تحدد ما إذا كان التأمين سيُطبَّق أم لا. وتُعد الحالات التالية مستثناة في كثير من الوثائق والعقود، أو قد تزيد من مسؤولية السائق. لذلك اقرأ البنود التي تنطبق عليك قبل التوقيع، واسأل عن أي بند لا تفهمه.
- القيادة تحت تأثير الكحول أو المخدرات
- قيادة السيارة من قبل شخص غير مذكور في العقد
- عدم تحرير محضر حادث أو الحصول على تقرير من الشرطة بعد الحادث
- استخدام السيارة بما يخالف العقد، مثل السباقات أو نقل البضائع
- السرقة التي حدثت بسبب ترك المفتاح داخل السيارة
ما هو مبلغ التحمل في السيارة المستأجرة وكيف يعمل؟
مبلغ التحمل هو الحد الأقصى الذي يدفعه السائق من جيبه عند تعرض السيارة المستأجرة لضرر. فإذا كانت تكلفة الضرر أقل من هذا المبلغ تدفعها أنت، وإذا تجاوزته فإن الباقي يُعالَج ضمن التأمين الشامل. ويختلف مبلغ التحمل بحسب فئة السيارة والشركة، ويُذكر في عقد التأجير. وغالبًا ما يرتبط المبلغ المحجوز مؤقتًا على بطاقتك الائتمانية عند الاستلام بمبلغ التحمل هذا.
معرفة مبلغ التحمل تتيح لك أن ترى مسبقًا كم قد تدفع إذا تعرضت السيارة لضرر. لكن مبلغ التحمل ليس دائمًا البند الوحيد. فبعض العقود تطالب السائق أيضًا بقيمة الأيام التي تقضيها السيارة في الإصلاح، أو بتعويض عن انخفاض قيمتها. وتطبيق هذه البنود يختلف من شركة إلى أخرى. لذلك عند قراءة العقد لا تكتفِ بمبلغ التحمل، بل انظر إلى كل الرسوم الأخرى التي قد تُطلب بعد الضرر.
ما الحمايات الإضافية التي تناسب السيارة المستأجرة؟
الحمايات الإضافية باقات اختيارية تقلل من المسؤولية التي يتركها التأمين الشامل على عاتقك. والاختيار المناسب يعتمد على مدة الاستئجار، والطرق التي ستقود عليها، ومدى تقبلك للمخاطر. وبما أن أسماء الباقات ونطاقها وأسعارها تختلف بين الشركات، فاعتبر العناوين التالية دليلًا عامًا، وتحقق من الشروط الدقيقة في عقد التأجير الخاص بك.
حماية تقلل مسؤوليتك عن الأضرار
أكثر الإضافات شيوعًا هي الباقة التي تخفض مبلغ التحمل أو تلغيه بالكامل. ومع هذه الباقة، وما دمت تلتزم بشروط العقد، تنخفض التكلفة التي تدفعها من جيبك في الأضرار الصغيرة والمتوسطة. وهي تمنحك راحة البال في فترات الاستئجار الطويلة، وفي زحام إسطنبول المروري، أو على طرق لا تعرفها. واسأل دائمًا عن أنواع الأضرار التي لا تشملها هذه الباقة قبل أن تقرر.
حماية الزجاج والإطارات والمصابيح
قد تستثني وثائق التأمين الشامل المعتادة وباقات تخفيض مبلغ التحمل أحيانًا الزجاج والإطارات والجنوط والمصابيح الأمامية. وقد تُعرض حماية منفصلة لهذه الأجزاء. وعلى الطرق المتعرجة والوعرة أحيانًا من طرابزون إلى بحيرة أوزنجول أو إلى هضاب البحر الأسود، يزداد احتمال تطاير الحصى وتلف الإطارات. فإذا كنت تخطط لمسار كهذا، فقد يكون من المفيد التفكير في حماية الزجاج والإطارات.
حماية الحوادث الشخصية
تقدم بعض الشركات حماية للحوادث الشخصية، تدفع تعويضًا إذا أصيب السائق أو الركاب في حادث. وهذه الحماية تتعلق بالأشخاص داخل السيارة، لا بالأضرار التي تلحق بالمركبة. وإذا كان تأمينك الصحي أو تأمين السفر الخاص بك يغطي هذا الخطر بالفعل، فقد لا تحتاج إلى باقة إضافية. لذلك ننصح بمراجعة وثائقك الحالية قبل اتخاذ القرار.
ماذا تفعل إذا تعرضت لحادث بسيارة مستأجرة؟
الخطوات التي تتخذها مباشرة بعد الحادث لا تقل أهمية عن التأمين نفسه. فالتأمين الشامل وباقات تخفيض مبلغ التحمل تعتمد عادةً على اكتمال وثائق معينة. وإذا نقصت وثيقة واحدة فقد لا تفيدك حتى أوسع باقة حماية. لذلك اتبع الخطوات التالية بالترتيب، وابقَ على تواصل مع شركة التأجير في كل مرحلة حتى يُغلق الملف.
- تأكد من سلامتك وسلامة الركاب، واتصل بخدمات الطوارئ عند الحاجة.
- صوّر مكان الحادث والأضرار قبل تحريك السيارة.
- املأ محضر الحادث مع السائق الآخر أو احصل على تقرير من الشرطة.
- اتصل بشركة التأجير فورًا واتبع تعليماتها.
- لا تُصلح السيارة بنفسك، ولا تترك أي وثيقة ناقصة.
الخلاصة: لماذا يهم الفرق بين التأمين الشامل وتأمين المسؤولية؟
فهم الفرق بين التأمين الشامل وتأمين المسؤولية الإلزامي هو الخطوة الأولى لمعرفة أين تبدأ مسؤوليتك في السيارة المستأجرة وأين تنتهي. فتأمين المسؤولية يحمي الآخرين، والتأمين الشامل يحمي السيارة، أما ما يخرج من جيبك فيحدده مبلغ التحمل والحمايات الإضافية التي تختارها. وعند الاستئجار من Zuzu Rent A Car يمكنك السؤال عن مبلغ التحمل وخيارات الحماية قبل الاستلام، واختيار الحماية التي تناسب رحلتك عن وعي.
أسئلة شائعة
هل يغطي تأمين سيارتي الخاصة السيارة المستأجرة؟
في الغالب لا. فوثيقة التأمين الشامل مرتبطة بسيارة محددة، وتأمين السيارة المستأجرة يعود إلى شركة التأجير. وقد تقدم بعض بطاقات الائتمان أو وثائق تأمين السفر تغطية لأضرار السيارات المستأجرة، ويختلف نطاقها بحسب شروط البطاقة أو الوثيقة.
هل يمكن تخفيض مبلغ التحمل إلى الصفر؟
تقدم شركات كثيرة باقة إضافية تخفض مبلغ التحمل أو تلغيه. لكن هذه الباقات أيضًا لها استثناءات، فقد لا تُطبَّق مثلًا عند استخدام السيارة بما يخالف العقد أو عند نقص الوثائق. تحقق من نطاق الباقة كتابيًا قبل التوقيع.
هل أدفع شيئًا إذا كان السائق الآخر هو المتسبب في الحادث؟
إذا كان السائق الآخر مخطئًا بالكامل، يمكن المطالبة بأضرار السيارة المستأجرة من تأمين المسؤولية الخاص به. ويتطلب ذلك محضر حادث أو تقرير شرطة مكتملًا. أما طريقة تعامل الشركة مع المبلغ المحجوز أو مبلغ التحمل حتى تسوية المطالبة فتعتمد على العقد.
ماذا يحدث إذا صُدمت السيارة المستأجرة وهي متوقفة؟
صوّر الضرر فور ملاحظته وأبلغ الشركة. ودوّن أسماء الشهود أو وجود كاميرات قريبة، وسجّل بلاغًا لدى الشرطة إذا لزم الأمر. وإذا تعذر معرفة المتسبب، فإن طريقة التعامل مع الضرر تعتمد على نطاق التأمين الشامل وشروط العقد.
هل الحماية الإضافية إلزامية؟
لا، الحمايات الإضافية اختيارية. فتأمين المسؤولية إلزامي ومتوفر أصلًا في السيارة المستأجرة. وإذا لم تختر باقة إضافية فإن مسؤوليتك عن الضرر تبقى محدودة بمبلغ التحمل المذكور في العقد، ومعرفة هذا المبلغ مسبقًا تسهّل عليك القرار.
احجز سيارتك لرحلتك الآن.