Kasko ve Trafik Sigortası Farkı: Kiralık Araçta Ne Kapsanır?
Kasko ve trafik sigortası farkı, araç kiralarken en çok karıştırılan konulardan biridir. Kiralama sözleşmesinde iki kavram da geçer ve ikisi de aracın sigortalı olduğunu gösterir; ancak koruduğu kişiler ve riskler birbirinden oldukça farklıdır. Bu farkı bilmek, doğru güvenceyi seçmenize ve olası bir hasarda nelerle karşılaşacağınızı önceden görmenize yardımcı olur. Bu yazıda Trabzon ve İstanbul'da araç kiralayacak sürücüler için trafik sigortasını, kaskoyu, muafiyet kavramını ve ek güvenceleri sade bir dille anlatıyoruz.
Kasko ve trafik sigortası arasındaki fark nedir?
Kısaca söylemek gerekirse trafik sigortası başkalarını, kasko ise aracın kendisini korur. Trafik sigortası yasal bir zorunluluktur ve kusurlu olduğunuz bir kazada karşı tarafın zararını öder. Kasko isteğe bağlıdır ve sizin kullandığınız aracın hasarını karşılar. Kiralık araçlarda iki sigorta da genellikle bulunur; fark, hasar anında sizin ne kadar sorumlu olacağınızdadır. Aşağıdaki karşılaştırma iki sigortanın temel farklarını özetler.
- Trafik sigortası zorunludur; kasko isteğe bağlıdır.
- Trafik sigortası üçüncü kişilerin zararını karşılar; kasko aracın kendi hasarını karşılar.
- Trafik sigortasının ödeme sınırları poliçe limitleriyle belirlenir; kaskonun kapsamı poliçe türüne göre değişir.
- Trafik sigortası olmayan araç trafiğe çıkamaz; kaskosu olmayan araç yasal olarak trafiğe çıkabilir.
- Kiralık araçta kaskonun size yansıyan kısmını sözleşmedeki muafiyet ve ek güvenceler belirler.
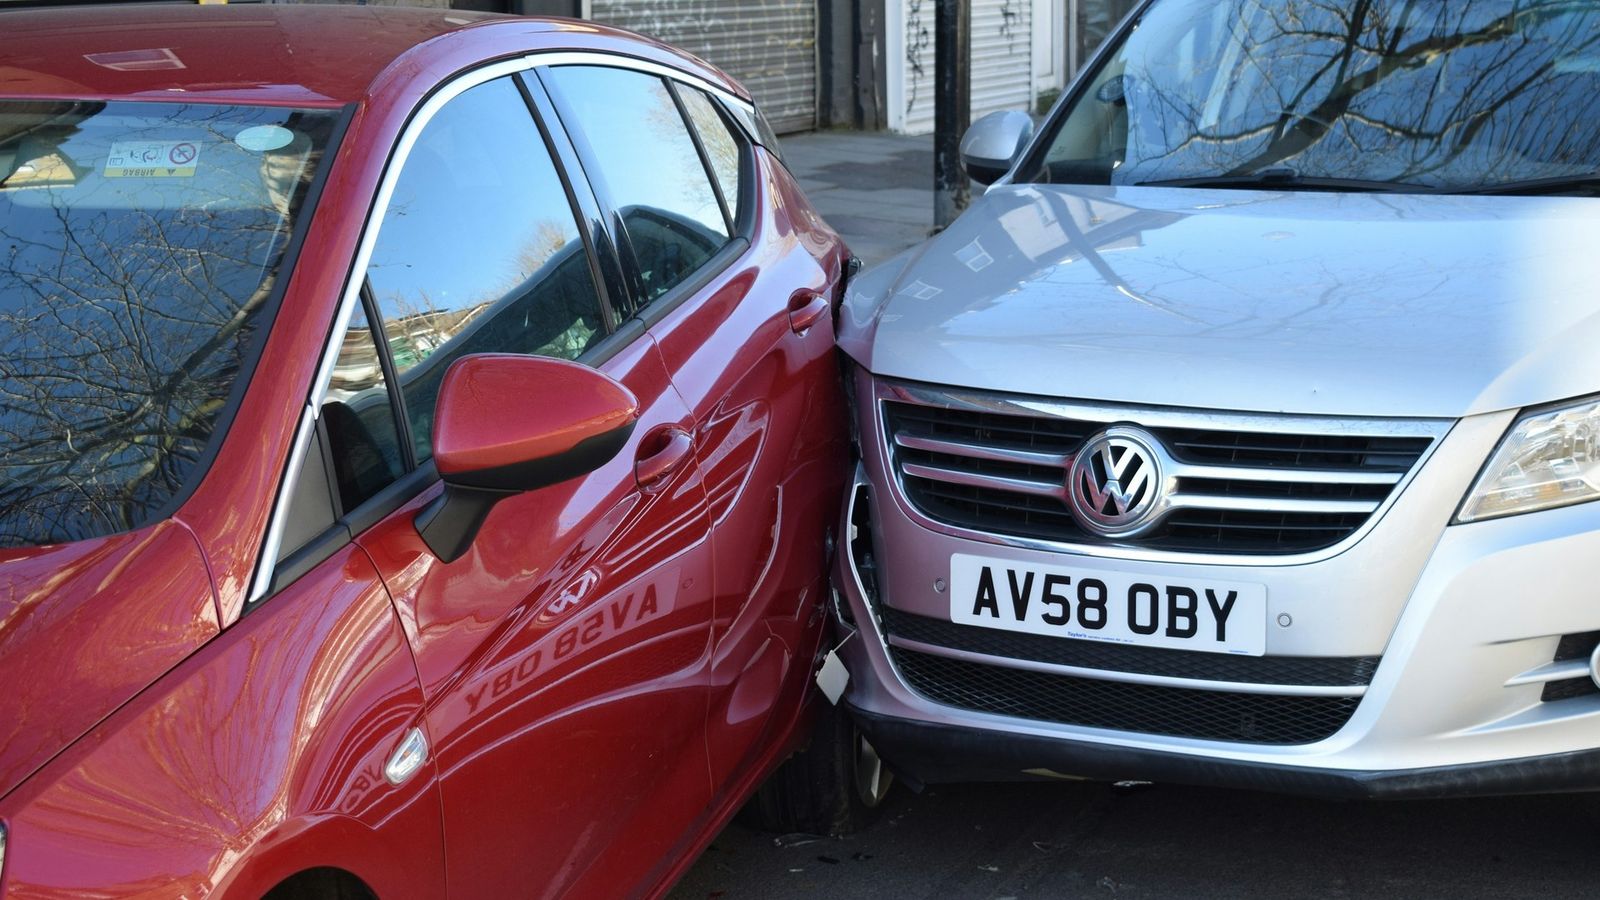
Bir örnekle düşünelim. Kiralık araçla şehir içinde önünüzdeki araca arkadan çarptınız ve kusurlu taraf sizsiniz. Bu durumda önünüzdeki aracın tamir masrafı, kiralık aracın zorunlu trafik sigortasından karşılanır. Kiralık aracın kendi tamponundaki ve farındaki hasar ise trafik sigortasının konusu değildir; bu hasar kasko kapsamında değerlendirilir. Sizin ödeyeceğiniz tutar da sözleşmedeki muafiyete ve seçtiğiniz ek güvencelere göre belirlenir.
Zorunlu trafik sigortası neyi karşılar?
Zorunlu trafik sigortası, Türkiye'de trafiğe çıkan her motorlu taşıt için yaptırılması gereken bir mali sorumluluk sigortasıdır. Temel amacı, aracın kaza sırasında üçüncü kişilere verdiği maddi ve bedeni zararları poliçede yazan limitler dahilinde karşılamaktır. Örneğin kusurlu olduğunuz bir kazada başka bir aracın tamir masrafı veya yaralanan bir kişinin tedavi giderleri bu sigortanın konusudur. Kiralık araçların tamamında trafik sigortası bulunur, çünkü bu yasal bir zorunluluktur.
Trafik sigortası neyi karşılamaz?
Trafik sigortası, sizin kullandığınız aracın hasarını karşılamaz. Kusurlu olduğunuz bir kazada kiralık aracın tamponu, farı veya kaportası zarar görürse bu masraf trafik sigortasından ödenmez. Ayrıca zarar poliçe limitlerini aşarsa aşan kısım sigortanın dışında kalabilir. Alkollü araç kullanımı gibi bazı durumlarda sigorta şirketi karşı tarafa ödediği tutarı sürücüye rücu edebilir, yani sürücüden geri isteyebilir. Bu nedenle trafik sigortası tek başına tam bir güvence anlamına gelmez.
Kasko neyi karşılar?
Kasko, aracın kendisini koruyan isteğe bağlı bir sigortadır. Standart poliçelerde çarpma, çarpılma, devrilme, yanma ve çalınma gibi riskler yer alır. Poliçenin kapsamına göre sel, dolu ve deprem gibi doğal afetler, cam kırılması veya park halindeyken oluşan hasarlar da teminat altında olabilir. Kasko poliçeleri farklı kapsamlarla düzenlenebilir; hangi risklerin dahil olduğu poliçe metninde yazar. Kiralık araçta kasko poliçesi araç sahibine, yani kiralama firmasına aittir. Bu yüzden kaskonun sizin için ne anlama geldiğini poliçe değil, kiralama sözleşmesindeki koşullar belirler.
Kaskonun kapsamı dışında kalabilecek durumlar
Kasko her hasarı koşulsuz karşılamaz. Poliçede ve kiralama sözleşmesinde yazan istisnalar, sigortanın devreye girip girmeyeceğini belirler. Aşağıdaki durumlar pek çok poliçede ve kiralama sözleşmesinde kapsam dışı sayılır ya da sürücünün sorumluluğunu artırabilir. Bu maddeler sözleşmeden sözleşmeye farklılık gösterebilir. Hangi maddelerin sizin için geçerli olduğunu imzadan önce sözleşmeden okumanız ve anlamadığınız noktaları sormanız gerekir.
- Alkol veya uyuşturucu etkisi altında araç kullanmak
- Sözleşmede adı olmayan bir kişinin aracı kullanması
- Kaza sonrası tutanak veya rapor alınmaması
- Aracın sözleşmeye aykırı amaçla, örneğin yarış veya yük taşıma için kullanılması
- Anahtarın araçta bırakılması nedeniyle oluşan hırsızlık
Kiralık araçta muafiyet nedir ve nasıl çalışır?
Muafiyet, kiralık araçta bir hasar oluştuğunda sürücünün kendi cebinden karşılaması gereken en yüksek tutardır. Hasar bu tutarın altındaysa masrafı siz ödersiniz; hasar bu tutarı aşarsa aşan kısım kasko kapsamında değerlendirilir. Muafiyet tutarı araç sınıfına ve firmaya göre değişir ve kiralama sözleşmesinde belirtilir. Teslimde kredi kartınızdan alınan provizyon tutarı da çoğu zaman bu muafiyetle bağlantılıdır. Kısacası muafiyet, hasar durumunda sizin üstleneceğiniz payın üst sınırıdır.
Muafiyet kavramını bilmek, olası bir hasarda ne kadar ödeme yapabileceğinizi önceden görmenizi sağlar. Ancak muafiyet tek kalem değildir. Bazı sözleşmelerde aracın onarımda kaldığı günlerin bedeli veya değer kaybı gibi ek kalemler de sürücüden istenebilir. Bu kalemlerin uygulanıp uygulanmadığı firmaya göre değişir. Sözleşmeyi okurken yalnız muafiyet tutarına değil, hasar durumunda talep edilebilecek diğer kalemlere de bakın.
Kiralık araçta hangi ek güvenceleri seçmelisiniz?
Ek güvenceler, kaskonun size bıraktığı sorumluluğu azaltmak için sunulan isteğe bağlı paketlerdir. Kısa bir şehir içi kiralama ile uzun bir Karadeniz turu aynı riski taşımaz. Hangisinin size uygun olduğu yolculuğun süresine, gideceğiniz yollara ve risk algınıza bağlıdır. Paketlerin adları, kapsamı ve ücreti firmaya göre değiştiği için aşağıdaki başlıkları genel bir rehber olarak düşünün ve kesin koşulları kiralama sözleşmesinden kontrol edin.
Hasar sorumluluğunu azaltan güvenceler
En yaygın ek güvence, hasar durumunda ödeyeceğiniz muafiyet tutarını azaltan veya tamamen kaldıran pakettir. Bu paket seçildiğinde, sözleşmede yazan koşullara uyulduğu sürece küçük ve orta ölçekli hasarlarda cebinizden çıkacak tutar düşer. Uzun kiralamalarda, yoğun İstanbul trafiğinde veya alışık olmadığınız yollarda sürüş yapacaksanız bu paket gönül rahatlığı sağlar. Paketin hangi hasarları kapsamadığını da mutlaka sorun.
Cam, lastik ve far güvencesi
Standart kasko ve muafiyet azaltma paketleri bazen camları, lastikleri, jantları ve farları kapsamaz. Bu parçalar için ayrı bir güvence sunulabilir. Karadeniz'de Trabzon'dan Uzungöl'e veya yaylalara giden virajlı ve yer yer bozuk yollarda taş sıçraması ve lastik hasarı ihtimali artar. Bu tür bir rota planlıyorsanız cam ve lastik güvencesini değerlendirmek mantıklı olabilir.
Kişisel kaza güvencesi
Bazı firmalar, sürücü ve yolcular için kaza sonucu yaralanma durumunda teminat sağlayan kişisel kaza güvencesi sunar. Bu güvence aracın hasarıyla değil, araçtaki kişilerle ilgilidir. Kendi sağlık sigortanız veya seyahat sigortanız bu riski zaten kapsıyorsa ek bir paket gerekmeyebilir. Karar vermeden önce mevcut poliçelerinizin kapsamına bakmanızı öneririz.
Kiralık araçla kaza yaparsanız ne yapmalısınız?
Kaza anında atacağınız adımlar, sigortanın sorunsuz devreye girmesi için en az sigortanın kendisi kadar önemlidir. Kasko ve muafiyet güvenceleri çoğu zaman belirli belgelerin eksiksiz hazırlanmasına bağlıdır. Belge eksik olursa en kapsamlı paket bile işe yaramayabilir. Aşağıdaki adımları sırasıyla izleyin ve her aşamada firmayla iletişimde kalın.
- Önce kendinizin ve yolcuların güvenliğini sağlayın, gerekiyorsa acil yardım çağırın.
- Aracı yerinden oynatmadan önce olay yerini ve hasarları fotoğraflayın.
- Karşı tarafla kaza tespit tutanağı doldurun veya polis raporu alın.
- Kiralama firmasını hemen arayın ve talimatlarını izleyin.
- Aracı kendi başınıza tamir ettirmeyin ve hiçbir belgeyi eksik bırakmayın.
Kaza tespit tutanağı, kusur oranının belirlenmesinde ve sigorta işlemlerinde temel belgedir. Tutanağı doldururken araç plakalarını, sürücü bilgilerini, olay yerini ve kazanın nasıl olduğunu eksiksiz yazın; krokiyi dikkatle çizin. Taraflar anlaşamazsa veya yaralı varsa polis çağırmak gerekir. Tutanağın bir kopyasını ve çektiğiniz fotoğrafları kiralama firmasına iletmeyi unutmayın, çünkü eksik bilgi süreci uzatabilir.
Sonuç: kasko ve trafik sigortası farkını bilmek neden önemlidir?
Kasko ve trafik sigortası farkını bilmek, kiralık araçta sorumluluğunuzun nerede başlayıp nerede bittiğini anlamanın ilk adımıdır. Trafik sigortası karşı tarafı korur, kasko aracı korur; sizin cebinize dokunan kısmı ise muafiyet ve seçtiğiniz ek güvenceler belirler. Zuzu Rent A Car ile kiralama yaparken muafiyet tutarını ve paket seçeneklerini teslimden önce sorabilir, yolculuğunuza en uygun güvenceyi bilinçli bir şekilde seçebilirsiniz. İmzadan önce sorulan birkaç soru, hasar sonrası yaşanabilecek belirsizliği büyük ölçüde ortadan kaldırır.
Sıkça sorulan sorular
Kendi kasko poliçem kiralık aracı da kapsar mı?
Genellikle hayır. Kasko poliçesi belirli bir araca bağlıdır ve kiralık aracın kaskosu kiralama firmasına aittir. Bazı kredi kartları veya seyahat sigortaları kiralık araç hasarı için teminat sunabilir; kapsamı kart veya poliçe sahibine göre değişir.
Kiralık araçta muafiyeti sıfırlamak mümkün mü?
Pek çok firma muafiyeti azaltan veya tamamen kaldıran bir ek paket sunar. Ancak bu paketlerde de istisnalar bulunur; örneğin sözleşmeye aykırı kullanımda veya eksik belge durumunda güvence geçersiz sayılabilir. Paketin kapsamını imzadan önce yazılı olarak kontrol edin.
Kazada karşı taraf kusurluysa ben ödeme yapar mıyım?
Karşı taraf tam kusurluysa kiralık aracın hasarı, karşı tarafın trafik sigortasından talep edilebilir. Bunun için tutanak veya polis raporunun eksiksiz olması gerekir. Süreç sonuçlanana kadar firmanın provizyon veya muafiyet konusundaki uygulaması sözleşmeye göre değişir.
Park halindeyken kiralık araca çarpılırsa ne olur?
Hasarı fark ettiğiniz anda fotoğraflayın ve firmaya bildirin. Çevrede tanık veya kamera kaydı varsa not alın; gerekirse polis kaydı yaptırın. Failin belirlenememesi durumunda hasarın nasıl değerlendirileceği kasko kapsamına ve sözleşmeye bağlıdır.
Ek güvence almak zorunlu mu?
Hayır, ek güvenceler isteğe bağlıdır. Trafik sigortası zaten zorunludur ve kiralık araçta bulunur. Ek paket almadığınızda olası bir hasarda sorumluluğunuz sözleşmedeki muafiyet tutarıyla sınırlı kalır; bu tutarı önceden bilmek karar vermenizi kolaylaştırır.
Yolculuğunuz için aracınızı şimdi ayırtın.